师资库首页
财务、税务

财务领导力提升与财务团队建设

随着商业环境日趋复杂,企业迫切需求管理变革,传统的财务管理者从来没有像今天这样,面临着重大危机和挑战。财务管理者需要具有前瞻性的战略眼光、团队内部的管理能力、跨部门沟通协作能力和执行力,不断为企业创造

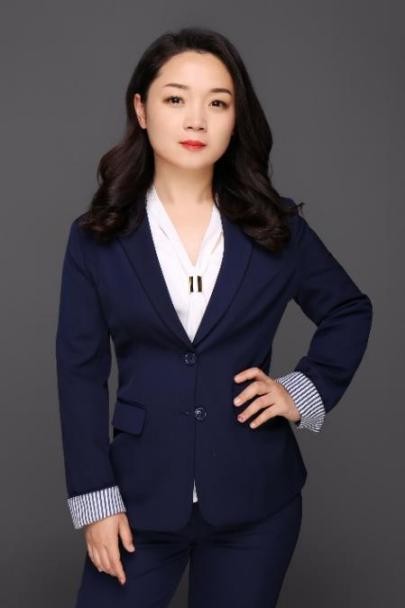
韩草
授课讲师
韩草
财务管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

随着商业环境日趋复杂,企业迫切需求管理变革,传统的财务管理者从来没有像今天这样,面临着重大危机和挑战。财务管理者需要具有前瞻性的战略眼光、团队内部的管理能力、跨部门沟通协作能力和执行力,不断为企业创造价值,甚至是引领企业做到细分行业里的龙头:“这赛道本没有路,我走过了便成为了路”,这就需要企业财务管理者提升财务领导力,通过管理助推企业价值创造。

课程安排ARRANGEMENT

课程时长
1天,6小时/天
适用对象
财务总监、财务经理、财务主管
授课方式
讲师讲授+案例分析+模拟演练

课程收益BENEFITS

转变观念:认识财务领导力对个人和企业发展的意义,从意识上主动接受改变;
业财融合:打破业财壁垒,从源头上解决财务与业务的同频沟通、同力协作的难题,真正掌握财务、业务融合技能;
价值创造:从全价值链的各环节分析,掌握如何在业务运营过程中发挥财务价值;
将课堂知识内化形成一套自我的“财务领导力体系”,使其课后能用于其岗位贡献,为企业创造价值。

课程特点FEATURES

  • 讲师讲解:通过逻辑缜密、深入浅出的讲解及丰富案例的演绎让学员充分理解知识点;
  • 形式多样:课程设计除传统的PPT课件展示外,还设置互动交流环节引导学员积极思、频繁互动、高效交流,通过视频播放、案例展示、模拟演练、答疑互动等环节全方位立体化帮助学掌握知识点内容达到灵学会用的目的。

课程大纲OUTLINE

  • 一、“财务价值”时代环境改变,财务在转型
  • 1. 客户导向改变,业财边界融合,前后端联通,决策更高效
  • 2. 财务职能不止局限于传统
  • 案例:华为财经三大支柱,华为财务BP类型
  • 1)财务新职能:业务财务、管理会计
  • 模型:财务职能“金三角”
  • 2)财务新角色:业务合作伙伴、价值管理者
  • 案例:海尔业通过财务转型,提升财务管理能力并为企业创造价值
  • 二、财务领导力——“元—亨—利—通”能力模型
  • 1. 元,开创性:开拓新的职能边界,增加新的业务内容
  • 2. 亨,通畅性:打通沟通壁垒,形成新的渗透型业财关系
  • 3. 利,价值创造:财务领导力全面赋能,为企业创造价值增值
  • 4. 贞,可持续性:产生正向价值,成为引发企业良性运转的序幕
  • 一、提升战略洞察力
  • 1. 洞察力就是前瞻未来、洞察全局的能力
  • 1)行业预判分析
  • 2)企业可持续性预判分析
  • 2. 全面预算的发起与执行
  • 3. 洞察力就是见微知著的能力
  • 4. “务虚”与“放手”的能力
  • 5. 领导不仅要“出主意”,还要“拿主意”
  • 二、财务领导力在价值链上的全面赋能
  • 1. 投标报价——定价策略,毛利计算,对手分析,信用评级
  • 2. 合同谈判——交货周期,付款条件,会有条款,混合销售等
  • 3. 合同执行——成本控制,应收账款,资金监管,税收筹划等
  • 4. 采购——历史价格,关联交易,资质审核等
  • 5. 生产——库存管理,滚动预测,瓶颈分析等
  • 6. 发货售后——装箱申报,现场调试,发货运输,货物保险等
  • 7. 应收账款——账龄分析,坏账计提,保理业务等
  • 一、如何做到跨部门“同频”对话
  • 视频小故事:赵括的纸上谈兵;土木堡之变及于谦的力挽狂澜
  • 1. 信息收集——上前线掌握第一手资料
  • 2. 业务变化——第一时间认识到战况变化
  • 3. 管理决策——迅速做出基于实际的判断
  • 二、向上管理
  • 1. 言行得体(场合、职位、立场、态度、事物发展进度等因素决定你的言行)
  • 2. 领会领导意图,了解底层需求,要比领导还要重视他的目标性
  • 3. 领导力就
  • 4. 如何取得上司的信任:两种类型的信任与建立方式
  • 三、向下兼容
  • 1. 才不服下,下敬其恕——欣赏下属——把下级的长处放在眼里,把下级的缺点放在肚里
  • 2. 明确的奖惩制度——绩效考核与激励机制
  • ——“权—责—利”对等原则
  • 3. 关爱成长——真诚待下、爱护下级、关怀导向4. 树威立信1)罚上立威,赏下取信
  • 2)推功揽过3)恩宜自淡以浓4)威宜自宽而严
  • 5. “深潜”业务领域,用同频语言专业沟通
  • 1)心态上一致
  • 2)位置上一致
  • 3)目标上一致
  • 4)利益上一致
  • 5)风险上隔离
  • 一、传统财务能力无法解决的痛点
  • 1. 财务数据的滞后性无法改变
  • 2. 无法指导业务创造效益
  • 3. 财务工作本身无法创造价值
  • 二、“CARE—DRIVE”模型
  • 1. “CARE”模型
  • ——控制,分析,报告,评价
  • 2. 分析的5个方向—“DRIVE” 模型
  • ——数据,风险,流程,价值,效率
  • 三、经营分析的“价值增值”能力
  • 1. 营运资金的管理
  • 1)营运资金的内涵及管控要点
  • 2)经营周期及现金周期的管理
  • 2. 应收账款的管控要点及实操案例
  • 3. 存货的全流程管理
  • 案例:丰田的“看灯”及JIT案例分析
  • 4. 解决TOC瓶颈问题的重要能力
  • 四、基于“本-量-利”模型的判断决策能力
  • 1. 企业盈亏平衡的计算
  • 视频:动画演示,介绍盈亏平衡点概念
  • 1)成本性态:固定成本与变动成本
  • 2)盈亏平衡点量与价的计算
  • 讨论:“无中生有的利润”,为什么仅加大产量可使利润增加?减少的成本去哪儿了?
  • 案例:亏损的订单就一定不接了吗?——某著名制药公司案例
  • 2. 本量利的应用场景
  • 案例:经营性亏损VS费用性亏损,如果所在企业存在亏损,应该怎么办?
  • 3. 从贡献式损益表分析边际贡献
  • 案例:中天置业倒闭的反思
  • 五、立足杜邦分析模型的“分治策略”
  • 1. 用杜邦分析分解财务目标与归集
  • 1)二级拆解——获利性分析
  • 2)三级拆解——经营性分析
  • 3)多层拆解——按不同分类要素归集得出想要的分析结果
  • 2. 用杜邦分析分解财务目标
  • 案例:云南白药杜邦分析数据拆解
  • 3. 有效指导业务,创造财务价值——杜邦分析转化为执行业务指标
  • 实战演练:给出上市公司财务数据资料,学员分组讨论,进行业务指标拆解分析
  • 一、资源配置——战略导向的全面预算管理
  • 1. 明确公司发展战略
  • 2. 进行全面预算的组织体系和角色安排
  • 3. 进行全面预算编制
  • 4. 预算执行的日常控制
  • 5. 预算差异分析与报告
  • 三、风险管控能力,带领企业走得更长远
  • 1. 嵌入式风险管控体系
  • 2. 从合规管控向价值管控转移
  • 3. 风险管理前置—从事后分析总结到事前识别防范
  • 4. COSO管理体系

预约韩草老师讲授《财务领导力提升与财务团队建设》

专业团队为您对接讲师档期与报价

韩草老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询