师资库首页
财务、税务

合同涉税条款解析及控税之道

“诸法汇一典、一典废九法”。《民法典》正式实施,标志着中国正式进入法典时代。原《合同法》的相关内容被编入到《民法典》中,与合同相关的条款占据了《民法典》的半壁江山,基于合同形成的法律关系更加明晰、严谨

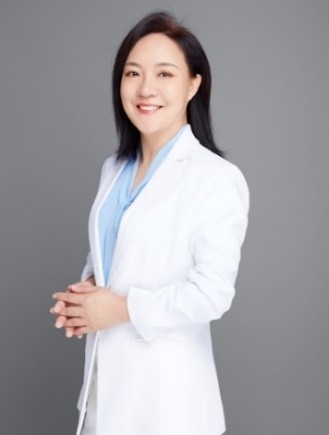
周雅卉
授课讲师
周雅卉
财税管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

“诸法汇一典、一典废九法”。《民法典》正式实施,标志着中国正式进入法典时代。原《合同法》的相关内容被编入到《民法典》中,与合同相关的条款占据了《民法典》的半壁江山,基于合同形成的法律关系更加明晰、严谨和细化。合同编突出的九大亮点及典型合同的重大变化,必将会给企业的合同工作带来新的挑战。

“业务决定税收,合同证明业务”。企业按什么交税,交多少税,归根结底是由合同决定的。因此合同的谈判、审查、签订、履行等各个环节均与税收密切相关。

现阶段,财务人员只履行签订好的合同,还没有能力参与到合同的谈判环节和审查环节,对合同的涉税条款没有在签订环节进行审查和修改,就形成了潜在的税务风险,税收红利也因涉税条款约定不明而丧失。

本课程旨在帮助企业管理者及财务人员快速掌握《民法典》中合同编的新变化,结合实际案例剖析合同涉税条款及风险,补足企业合同涉税管理方面的短板,提升财务人员合同审改写技能。以典型合同为切入点,精细化分析业务,整合业务、财务和税收碎片化知识点,从合同源头建立风险控制体系,做到“以法律高度审视合同,从合同视角把控税收”,达到“业、财、法、税”四务融合。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
财务总监、财务经理、财务主管、财务会计、出纳
授课方式
提前调研客户需求+讲师讲授+互动讨论+案例分析+实战演练+课后答疑

课程收益BENEFITS

了解民法典合同编的4大新变化,帮助企业高效把控合同的法律风险
全面把握合同涉税条款,从定价、付款、发票、赔偿、补偿等各环节把控涉税风险
通过10大经典案例打通合同控税之道,剖析税务问题,促进税务合规与经济效益双赢
掌握5大实操合同模板,固化合同条款,减少合同争议,提升合同准确性和有效性

课程大纲OUTLINE

  • 一、合同编在民法典的重要位置
  • ——民法典共1260条,其中直接合同法条526条占42%,间接合同法条121条占9%,共647条占比51%
  • 二、合同编的5大变化
  • 1. 删除了“合同的保全”,增加了保证合同
  • 2. 典型合同中新增了保理合同、委托合同、物业服务合同、合伙合同
  • 3. 原“居间合同”更名为“行纪合同”
  • 4. 新增2类准合同:无因管理和不当得利
  • 5. 新增了合同目的条款
  • 模板1:合同目的条款拟定模板
  • 三、合同编5大涉税内容
  • ——自2021年1月1日起施行《最高人民法院关于审理买卖合同纠纷案件适用法律问题的解释》
  • 1. 明确了发票在交付标的物和付款中的作用
  • 2. 规定了针对同一动产订立多重合同的交付顺序
  • 3. 规范质保期间的质保金及合理费用的请求支付情形
  • 4. 细化了违约金的计算方法
  • 5. 明确了分期付款模式下可以解除合同的情形
  • 一、买卖合同中的5大关键涉税条款
  • 1. 合同主体:纳税人(谁交税)
  • 2. 标的物:课税对象(交啥税)
  • 3. 合同价款/违约条款(交多少税)
  • 4. 结算方式:(什么时候交税)
  • 5. 单证条款:(开什么票)
  • 二、6类合同主体及适用税收政策的适用
  • 分类1:单位和个人
  • 互动讨论:王总将资金、房资无偿借给公司使用是否视同销售缴纳增值税?
  • 依据:财税[2016]36号第十四条
  • 分类2:一般纳税人和小规模纳税人
  • 1)分别适用的增值税优惠政策
  • 2)小规模纳税人一般项目能开具的4种发票
  • ——1%专票、1%普票、3%专票、0.5%专票
  • 3)营改增后小规模纳税人税收忧患变化
  • 应用案例:采购无差别点分析
  • 工具:采购无差别点系数表
  • 分类3:小微企业和小规模企业
  • 1)小微企业的标准
  • 2)小微企业所得税优惠税率及优惠政策变化
  • 分类4:中小微企业及大型企业
  • ——中小微企业的认定标准:工信部联企业〔2011〕300号
  • 分类5:总公司与分公司
  • ——民事不独立、会计可独立、增值税独立、所得税汇总
  • 分类6:母公司与子公司
  • ——所有均独立(建筑业例外规定)
  • 三、标的物涉税条款
  • 1. 交易环节征税概括:14种税、生产环节、批发零售环节
  • 2. 同一合同涉及多个标的物,必须在合同中分清是混合还是兼营
  • 3. 兼营的税收规定
  • 案例:某农业企业整体转让企业资产,合同未分开造成多交税
  • 4. 混合税收规定
  • 案例:美容院销售美容产品并提供美容服务,是兼营还是混合(依主业来确定)
  • 5. 混合和兼营特殊规定
  • 1)上海、深圳、河北对混合和兼营的地方性规定
  • 2)总局公告2017年11号和总局〔2018〕42号在建筑行业和机器生产企业的适用
  • 四、合同价款涉税条款
  • 1. 价格明显偏低又无正当理由情形下销售额的确定顺序
  • 2. 价格明显偏低的司法认定标准
  • 依据:法[2021]94号
  • 3. 《反不正当竞争法》对价格明显偏低但有合理商业目的的4种情形
  • 4. “无偿赠送”和“买赠销售”财税处理:会计、增值税、所得税、发票
  • 应用案例:最优销售方案分析
  • 5. 价外费用的构成三要素:合同已执行、只存在于销售方、必须与销售有关
  • 案例:将“现金折扣”转换为“违约金”,节约增值税
  • 案例:将“利息”转换为“违约金”,节约增值税
  • 6. 开票人员识别“价外费用”的技巧
  • 合同模板:在发票开具上标识
  • 7. 合同未明确约定是否含税,司法中实际判断与税法原理有差异
  • 模板:分别约定不含税价、税率及税额——节约印花税
  • 8. 包税条款的合法性
  • 依据:(2019)黔05民终4360号
  • 9. 拍卖合同中必须明确是否税费承担方
  • 依据:法释〔2016〕18号
  • 10. 包费用条款控税之道:按净额签订合同
  • 五、税率涉税条款
  • 合同模板:税率频繁变动,合同条款拟定模板
  • 案例:是否开具原税率取决于纳税义务发生时间
  • 六、结算方式不同纳税义务发生时间不同
  • 1. 4个常见结算方式下增值税纳税义务发生时间
  • ——直接收款、预收款、分期付款、委托代销、
  • 稽查案例:沈税稽二罚(2023)133号,某拍卖合同约定不清,被罚3倍税款
  • 2. 不同结算方式下所得税纳税义务发生时间
  • 3. 2种收款方式在实务中的判别:直接收款方式和预收款方式
  • 合同模板:明确直接收款和预收款的不同情形
  • 七、发票涉税条款
  • 互动讨论:发票和会计记账是否有关系?发票在税收的中的作用?
  • 1. 发票条款应明确的4大要素
  • ——发票类型、税率、开票时间、未按规定开具发票的违约责任
  • 案例:十税稽罚〔2024〕4号,提前开具发票被罚
  • 2. 约定不明确的2种常见情形及处理实践
  • 1)未约定先付款还是先开票,买方不能以卖方未开票为由拒绝付款
  • 依据:(2018)闽民申3826号
  • 2)由于销售方的原因不能给付增值税发票的,购买方可以此作为损失要求销售方赔偿
  • 依据:《最高法院专家法官阐释民商疑难案件问题》
  • 合同模板:未按时支付发票税款损失约定条款
  • 3. 避免收到异常发票的3大法宝
  • ——交易真实、合同流与发票流一致、完善自身纳税信用
  • 4. A级纳税人收到异常发票的优待:国家税务总局公告2019年第38号
  • 八、技术转让合同免征增值税对合同条款的要求
  • 一、租赁合同之民法典规定
  • 1. 经营租赁和融资租赁的区别
  • 2. 直接融资租赁和售后回租的法律关系
  • 3. 会计上对租赁的分类
  • ——出租人根据实质重于形式的原则区分经营租赁和融资租赁,承租人不做区分
  • 4. 税法上对租赁的分类
  • ——租赁双方均按形式重于实质的原则区分经营租赁和融资租赁
  • 二、租赁合同之印花税
  • 1. 融资租赁合同按“借款合同”交纳印花税
  • 2. 按经营租赁合同交纳印花税的4类常见的租赁合同
  • ——土地、房屋、设备、运输工具等
  • 3. 房屋租赁合同交纳印花税的3种常见情形
  • ——明确租金、变更合同、未明确租金
  • 三、融资租赁合同之增值税要点
  • 1. 融资租赁业务涉及13%、9%、6%、5%多个税率
  • 2. 符合条件的融资租赁纳税人可以采取差额征税
  • 3. 满足条件的融资租赁享受增值税优惠
  • 4. 租赁期满,视租赁物所有权是否转移,增值税处理不同
  • 5. 差额征税的纳税人发票要求:全额开票或差额开票
  • 四、经营租赁合同之增值税要点
  • 1. 特定不动产租赁可以选择简易计税方法,合同应明确
  • 互动讨论:由于承租方未续租支付给出租方的违约金,出租方需要交增值税吗?
  • 互动讨论:出租方违约支付给承租方的赔偿金,承租方需要交增值税吗?
  • 依据:是否属于价外费用
  • 2. 三种与租赁服务易易混淆的服务区分要点
  • 1)水路运输的程租业务、期租业务和航空运输的湿租业务,是“交通运输服务”
  • 2)出租塔吊并配备操作人员是提供“建筑业服务”
  • 3)出租仓库并提供保管人员是提供“仓储服务”
  • 3. 出租服务的纳税义务发生时间
  • 1)预收租金时开具发票
  • 2)先开具发票再收租金
  • 互动讨论:在合同约定的收租金日期,未收款也未开票,是否需要交增值税?如何推迟交纳增值税?(修改合同条款)
  • 4. 出租不动产,开具发票的具体规定(数电票表样)
  • 1)数电票开票的要素
  • 2)数电票开票的备注内容
  • 五、租赁合同之企业所得税
  • ——出租方的税务处理
  • 1. 一次性收取的跨年度的租金,可以选择收付实现制或权责发生制
  • 2. 融资租赁业务按分期收款销售动产或不动产,应纳税所得额的计算
  • 六、不动产租赁合同之房产税
  • 1. 出租不动产,房产税的纳税义务发生时间
  • 2. 免租期间,房产税按房屋余值交纳
  • 互动讨论:一次性收取跨年度租金的,需要一次性缴纳房产税吗?
  • 依据:《房产税暂行条例》:按期计算 分期交纳
  • 综合案例:出租不动产税会差异分析
  • 3. 签订有免租期的合同节税控税
  • 七、3种常见的存在税务风险的租赁合同
  • 1. 以租金抵顶费用的租赁合同
  • 2. 关联方无偿使用办公楼的租赁合同
  • 3. 租赁个人房屋承租人包税的租赁合同
  • 一、借款合同之民法典规定
  • 1. 有效的借款合同形式:借条、借据可以视同借款合同
  • 2. “明股实债”合同中核心条款

预约周雅卉老师讲授《合同涉税条款解析及控税之道》

专业团队为您对接讲师档期与报价

周雅卉老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询