>
师资库首页
银行培训

普惠的必然与选择

——银行做好中小微贷款的路径和方法

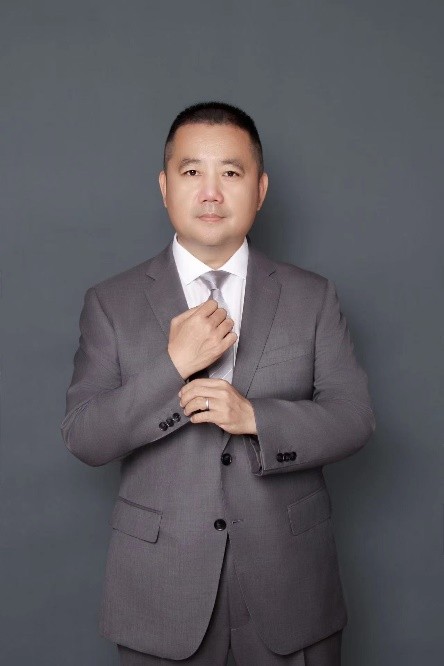
张小平
授课讲师
张小平
银行经营管理专家
讲师详细介绍 →

课程背景BACKGROUND

——银行做好中小微贷款的路径和方法

二十大的召开,拉开了中国式现代化的推进序幕。身处新经济建设的核心位置,银行的发展至关重要。如何在新形势下响应号召、遵循规律、高质量发展,是摆在每一位银行人面前的课题。银行为实体服务,银行为普惠做引领,这是对每家银行的政治要求,更是自身高质量发展的要求。

而经济形势的下滑、监管更加趋严、疫情对实体的影响后续、银行间竞争的白热化,让每一家的银行经营都充满不确定性。这个背景下,做好普惠信贷不是选择题而是必答题。

那什么是做好普惠信贷的路径?做好普惠信贷的方法是?银行需要的是从顶层设计到组织架构,从流程安排到全面营销,再到风险控制和实现预期的全方位思考和技术推进。

我们系统地将这些思考和总结分成了七个模块,包括:银行新形势下发展的路径选择、普惠信贷业务发展的历程和基本逻辑、如何做好普惠信贷业务的方法论、台州模式的启示与应用、普惠信贷业务的营销实战、普惠信贷业务的贷前调查技巧与方法、普惠信贷的风险控制实操。既有发展逻辑,又有每个环节的实操传授。站在行长的角度讲逻辑,站在客户经理的身边教方法。模块可以组合也可以单独展开,因需求而调整。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
总行分管行长、业务部总、风险部总、放款中心总、各支行行长、支行客户经理等相关人员
授课方式
知识点讲解+案例分析+问题分析+针对性指导

课程收益BENEFITS

从完整架构上认知普惠信贷,认知自己在信贷流程中的环节,跳出岗位看流程,实现对普惠信贷认知质的变化。
通过大量的实操案例与操作指导,在现场让学员知道:做,该怎么做;不做,为什么不做。
了解普惠业务中信用风险的成因及防范对策,提高风险识别、防范及科学管理风险的能力。
指导业务拓展部门,如何开展普惠信贷的营销,圈、链、社区的营销方法,提升营销效果。

课程特点FEATURES

  • 同频:以实际操作和经验的交流做基础,让学员感觉不“悬浮”,接地气,解决问题。
  • 同感:多年的银行信贷经验和管理经验,对于问题的认知和理解与学员心意相通,视角一致。
  • 同解:培训的目的是解决痛点、堵点和难点,可以因地制宜的给银行给出普惠贷款的指导意见,共同找到解决问题的方法。

课程大纲OUTLINE

    • 导入:由一家银行的发展轨迹分析作为案例展开,探讨目前银行发展的困境和方向
    • 一、聚焦巨大变革下的银行生存、发展新形势
    • 二、目前国内银行在若干维度的现状和困境
    • 1. 国有银行、股份制银行现状
    • 2. 区域性银行现状和困境
    • 1)盈利能力持续恶化、资产增速放缓
    • 2)表外资产处理面临较大困难、资产质量压力陡增
    • 3)经济发展较滞后的地域不良压力更大
    • 三、选择普惠信贷发展的路径是各家银行的必然选择
    • ——是政策方向的必然要求、利润本质的必然依赖、市场竞争的必然结果、差异化优势的必然体现
    • 一、普惠信贷的概念与前世今生
    • 1. 小额信贷和小额信贷运动
    • 2. 微型金融(小微金融)
    • 3. 微小企业贷款、小微企业信贷
    • 4. 包容性金融和普惠金融
    • 分析:国际发展历程与国内发展历程
    • 二、国内发展的三个阶段(三阶段案例解析)
    • 阶段1:曾经辉煌的包商
    • 阶段2:可持续发展的台州
    • 阶段3:新兴的互联网普惠
    • 三、普惠信贷发展的重大意义和深远影响
    • 1. 改变了中国金融机构的结构和产品框架
    • 2. 加快了金融服务下沉的速度
    • 3. 推动了居民杠杆率的快速提升
    • 4. 民营资本进入金融服务空白区
    • 四、普惠信贷的监管逻辑梳理
    • 导入:小微企业的五六七八九
    • 1. 从监管政策文本梳理监管口径演变
    • 2. 从政策诉求看方向演变
    • 五、银行发展普惠信贷的难点
    • 1. 风控成本和信用成本的两难选择
    • 2. 小微经营难与金融支持难
    • 3. 短小频急的特点和银行流程的相互冲突
    • 六、发展普惠信贷的基本前提(控制信用风险问题)
    • 1. 商业银行风险、特点及核心竞争力
    • 2. 基于巴塞尔协议下国内银行信用风险管理的核心公式
    • 公式1:EL = PD × EAD × LGD
    • 公式2:预期损失=违约概率×违约风险敞口×违约损失率
    • 一、用“五岳登顶法”来打造普惠信贷的坚实基础和可持续发展能力
    • 1. 泰山:会当凌绝顶,一览众山小——建战略,做好顶层设计
    • 2. 恒山:云中天下脊,尤见此山尊——坚守小微专业市场(持之以恒是根本)
    • 3. 华山:只有天在上,更无山与齐——在风险控制中找到盈利方向,在风险偏好里找到平衡
    • 4. 衡山:惟有南岳独如飞——塑造了良好的信贷文化和激励、约束机制
    • 5. 嵩山:潜光隐嵩岳,炼魄栖云幄——打造一支乐于、擅于服务小微企业的员工队伍
    • 二、七步打造小微中心体系建设
    • 第一步:树立小微理念(决定小微事业的成败)
    • 第二步:选择适合本行的模式和机制
    • 1)模式选择:IPC、台州、泰隆、常熟、信贷工厂模式分析
    • 2)机制选择:部门(中心)、事业部(专营机构)、准事业部分析
    • 注意:正确理解小微信贷技术
    • 第三步:搭建与本行相符的“六大”小微体系
    • ——顶层构建体系、团队建设体系、产品设计体系、业务操作体系、风险管控体系、文化建设体系
    • 第四步:搭建“两个”流程
    • ——业务操作流程、风险管理“七道防线”
    • 第五步:组建部门与打造专业团队
    • 1)小微部门(中心)“四大边界”
    • 2)小微部门(中心)“十大”目标及其设定
    • 3)小微部门(中心)岗位及岗位设置(岗位职责与“一把手”选拔及员工培训、考核激励)
    • 第六步:保持业务差异化、特色化
    • 导入:银行已经产生的“五大”变化
    • 1)突破业务困境的“四条”出路
    • 2)差异化、特色化增长“三条”道路
    • 3)业务差异化、特色化增长“四抓手”及支撑体系建设
    • 第七步:日常管理
    • 1)打造小微铁军“六脉神剑”
    • 2)内部风险管理
    • 分析:台州地方法人银行的普惠信贷优势
    • 一、台州模式的十大经验
    • 1. 战略坚定:全周期|全层级|全流程(工匠精神、百年银行)
    • 思考:如何解决业务发展与风险控制的平衡
    • 2. 文化感召:对内以客户经理为中心、对外以客户为中心
    • 1)网点:无限接近客户(从“最多跑一次”到“一次不用跑”)
    • 2)服务:效率第一(个性化 接地气 注重细节)
    • 3)流程:客户体验至上(客户方不方便为准则 客户体验与制度设计)
    • 4)核心企业文化:家文化(员工、客户、职场、厅堂)
    • 3. 育人有方:招对人、育好人、树强人
    • 4. 网格营销:一格四员、三率考核、四定原则
    • 5. 客户至上:因你而变的制度文化、效率第一的服务理念、接地气的服务方式
    • 要点:三贴近(产品贴近需求、服务贴近客户、机构贴近市场)
    • 6. 充分授权:动态授权、有效监督、及时追责
    • 要点:做到90%的业务能在支行审批解决,80%的业务能在业务团队解决
    • 7. 风控有效:终身追责的责任追究、“两有一无”的客户选择等
    • 方法:交叉验证为核心的IPC调查技术
    • 案例:泰隆银行“三品三表”
    • 案例:台州银行“三看三不看”
    • 案例:民泰银行“看品行、算实账、同商量”
    • 8. 产品实用:不求多而广 追求少而精
    • 分析:“大道至简、迭代创新”的产品开发理念机制
    • 要点:敲门砖产品+核心产品——迭代开发
    • 1)以“积数贷款”为代表的小额信贷产品体系
    • 2)以“一本通”为代表的存款产品体系
    • 9. 考核精准:明确清晰的体系、理念跟架构
    • 1)“简单 及时 精准”的考核体系
    • 2)“绩本位”的考核理念
    • 3)“FTP+KPI+风险追责”的考核架构
    • 10. 重心下沉:镇域战略(社区支行(有现金、无现金),金融服务站)
    • 分析:台州模式的科技赋能
    • 二、台州模式践行四个统一
    • ——作业模式、经营理念、绩效考核、风控标准
      • 导入:息差、风险、市场三线逼近下小微营收增长已成重大挑战
      • 一、小微市场信贷拓展的五大不足
      • ——市场细分不足、渠道建设不足、产品体验不足、队伍能力不足、差异服务不足
      • 二、“存量”竞争时代小微信贷业务发展的要点
      • 1. 一个中心:团队内生动力打造
      • 2. 两个基本点:行业化、数字化业务
      • 三、小微营销人员赋能
      • 1. 营销人员内功的修炼:专业能力、财务顾问、沟通谈判
      • 2. 营销人员外功的打造:协调能力、综合运用、技巧磨炼
      • 3. 知己知彼 百战不殆:客户需求分析、同业调研、数字化的信息捕捉
      • 四、小微批量营销拓展
      • 1. 渠道来源
      • ——政府部门、红头文件、传统与新兴市场、公私联动、一圈两会、供应链
      • 工具:网格化精准营销模型
      • 2. 核心关键人营销
      • ——头部关键人(法人等)、外围关键人(保安等)、需求关键人(会计等)
      • 3. 小微客户开发与维护
      • 1)识别客户、筛选客户的有效途径
      • 2)圈层的搭建与利益共同体
      • 3)存量的延伸、增量的来源
      • 4)银商联盟的模式形成
      • 5)微信、抖音自媒体影响力
      • 导入:基于信贷技术下的选择——现金流信贷分析法
      • 一、普惠信贷业务技术的分类及其适用性分析
      • 1. 抵押型信贷模式
      • 2. 小组联保模式
      • 3. 关系型信贷模式
      • 4. 现金流信贷技术
      • 5. 计量模型化模式
      • 二、现金流信贷技术的基本原理
      • ——还款能力、还款意愿
      • 三、非财务信息的五个维度
      • ——借款人的历史和品行、业务周期和动态、市场及行业、组织管理、政策与监管环境
      • 四、财务信息的分析(三个财务表分析(独立、关联交叉检验))
      • ——资产负债表、损益表、现金流量表
      • 五、基于现金流信贷技术信贷评估的三个阶段
      • 1. 信息的收集和理解,即非财务信息分析
      • 2. 信息的验证,即一级交叉检验与二级交叉检验
      • 3. 报表重塑与财务分析
      • 分析:现金流信贷技术的优点和缺点
      • 七、贷前尽职调查的基本流程
      • 第一步:申请受理
      • 第二步:尽职调查准备
      • 1)明确目的:风险评估(安全性)、分析影响安全性的原因(品质、诚信和商誉、贷款需求、偿还能力等)
      • 2)方式:非现场调查
      • ——诉讼信息、外部平台查询、内部平台查询、征信查询、银行流水分析
      • 第三步:现场调查
      • 注意:把控整体节奏,把控风险
      • 要点:开场、经营历史、经营模式、损益表、资产负债表、软信息、交叉检验、整体分析、担保人
      • 注意:交叉检验(分类、财务三表)
      • 方法1:双人四眼、交叉检验
      • 方法2:如人看相、中医坐堂
      • 方法3:反欺诈甄别法
      • 方法4:数据论证法
      • 第四步:分析论证
      • 1)合法合规性认定
      • 2)安全性认定
      • 3)效益性认定
      • 4)前景性认定
      • 第五步:撰写调查报告
      • 一、商业银行普惠信贷风险表现形式
      • ——信用风险、市场风险、操作风险
      • 二、商业银行普惠信贷风险管理存在的问题
      • 1. 内部环境控制不理想
      • 2. 小微企业信用评级体系不科学
      • 3. 普惠信贷风险控制措施不完善
      • 4. 信息系统建设不全面

      预约张小平老师讲授《普惠的必然与选择》

      专业团队为您对接讲师档期与报价

      张小平老师其他主讲课程

      同一套实战方法论

      微信
      扫码添加

      添加罗老师微信

      联系我们

      感谢您对优师堂的关注,请致电或加微信联系我们

      联系电话/微信:13590361178 联系人:罗老师

      罗老师微信二维码

      微信扫码,快速咨询