师资库首页
银行培训

攻坚克难:银行不良资产清收化解实务

近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。作为资本扣减项的呆账贷款,其对资本充足率的影响举足轻重。大量呆账贷款的存在直接抵消了资本的增加,降低了资本充足率,增加了银行的信用风险。因此,

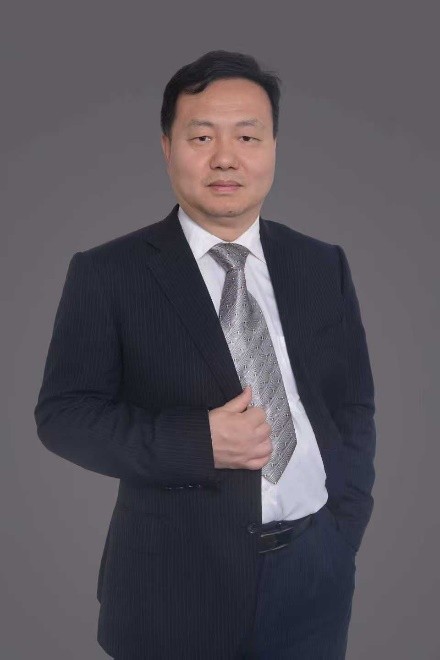
孙进
授课讲师
孙进
银行全业务实战专家
讲师详细介绍 →

课程背景BACKGROUND

近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。作为资本扣减项的呆账贷款,其对资本充足率的影响举足轻重。大量呆账贷款的存在直接抵消了资本的增加,降低了资本充足率,增加了银行的信用风险。因此,提高不良贷款处置能力已成为商业银行的当务之急。在此背景下,不良资产清收化解已从单一处置行为上升为系统性风险管理工程。2026年2月起,金融监管总局会进一步压实机构主体责任,明确要求中小银行在年内完成不良贷款“一户一策”台账全覆盖,并嵌入动态压力测试与司法执行效能评估机制。

为精准应对银行不良资产处置挑战,切实提升不良资产清收一线人员的实战能力,本课程以“合规为基、实操为王”为核心导向,聚焦不良资产化解与清收全流程关键环节。课程将系统梳理最新监管政策要求,明确不良资产分类标准、呆账核销条件及处置合规边界,强化证据留存、流程规范等基础能力;深入拆解分层化解策略,针对不同风险等级、客户类型,详解重组盘活、资产转让、债务减免、批量处置等方案的适用场景与落地要点;结合贷后首次检查资金用途核验等源头防控手段,构建“事前预警—事中处置—事后追偿”全链条管控思维。同时,重点强化清收实操技能培训,涵盖实地核查技巧、资金流向追踪方法、差异化谈判话术、法律诉讼与强制执行流程,通过典型正反案例深度拆解、场景化模拟谈判、疑难问题研讨等形式,帮助学员快速掌握不同场景下的破局思路与实操办法。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行不良资产处置条线职员及各级管理人员
授课方式
课程讲授+案例分析+有效互动

课程收益BENEFITS

掌握逾期贷款分类方法与清收思路,提升风险识别与策略制定能力,学会“四位一体”清收逻辑,精准画像并实施差异化清收策略
精通十大不良资产处置方式,提升多元化清收与实战操作能力,掌握协商重组、司法清收、批量转让、资产证券化等核心手段
学会清收谈判全流程实战技巧,提升沟通博弈与促成签约能力,掌握15种谈判策略与技巧,在合规前提下有效推进清收进程
掌握贷前贷后全流程防控要点,提升源头遏制不良新增能力,强化“三查”执行与第三方数据运用,建立常态化监测预警机制
熟练运用清收复盘与整改方法,提升信贷流程反向优化能力,通过复盘分析不良成因,优化贷前模板、审批标准与监测指标

课程大纲OUTLINE

  • 一、贷后逾期管理
  • 1. 无关还款意愿和还款能力的特殊情况逾期
  • 2. 有还款意愿但还款能力恶化的逾期
  • 3. 有还款能力无还款意愿的逾期
  • 4. 无还款意愿且丧失还款能力的逾期
  • 二、商业银行的不良资产分类
  • 1. 《商业银行金融资产风险分类暂行办法》只是金融资产风险分类的最低要求
  • 2. 拓宽风险分类的金融资产范围,对银行影响大
  • 3. 明确逾期天数长短与分类等级的关系
  • 4. “交叉违约”条款
  • ——如果债务人在本行或其他银行的债务出现违约,本行的相关债权也应被视为违约
  • 5. 过渡期比较短,银行压力大
  • 一、核心清收思路:构建“四位一体”清收逻辑框架
  • 1. 精准画像:建立多维风险识别体系
  • 1)主体画像
  • 2)债权画像
  • 3)环境画像
  • 2. 分类突破:实施差异化清收策略
  • 1)对具备还款能力但恶意逃废债的,以强制清收为主,强化法律震慑
  • 2)对暂时经营困难但有复苏潜力的,以帮扶式清收为主
  • 3)对无实际还款能力且无资产可处置的,以核销、打包转让等方式优化资产结构
  • 4)对担保有效的,优先通过处置担保物或向担保人追偿实现受偿
  • 3. 协同联动:构建多方合力清收格局
  • 1)内部建立“业务部门+风险部门+清收专班”协同机制
  • 2)外部联动法院、仲裁机构、政府部门(金融办、发改委、税务)、律师事务所、资产评估机构等
  • 4. 防控并举:实现“清收+防控”闭环管理
  • ——将清收过程与风险防控深度结合,通过清收复盘总结前期放贷环节的风险漏洞
  • 二、前期准备:筑牢清收工作基础
  • 1. 债权合法性与有效性核查
  • 1)全面梳理信贷档案
  • 2)确保诉讼时效连续有效
  • 3)核实抵质押物状
  • 2. 固定证据与完善资料
  • 1)催收证据
  • 2)主体资质证据
  • 3)违约证据
  • 4)资产线索证据
  • 3. 清收团队搭建与分工
  • 1)对个人类不良贷款,可由网点客户经理牵头组成兼职清收小组
  • 2)对大额、企业类、复杂担保类不良贷款,成立专职清收专班(含风险经理、律师、资产评估师等专业人员)
  • 3)对跨区域、涉政类不良贷款,由金融机构高层牵头协调,联动区域及外部资源
  • 4)明确团队内部分工
  • a信息核查岗负责梳理资料和资产线索
  • b谈判岗负责与借款人及担保人沟通协商
  • c法律岗负责诉讼、仲裁等司法程序
  • d处置岗负责抵质押物拍卖、转让等工作
  • e复盘岗负责总结清收案例并反馈风险建议
  • 一、协商清收:低成本高效化解的首选方式
  • 1. 常规协商:明确还款责任与方案
  • 1)一次性还款
  • 2)分期还款
  • 3)部分还款+后续跟进
  • 注意:协商过程中需全程留存沟通记录,达成一致后签订书面还款协议,明确违约责任(如未按协议还款则恢复原合同条款并追究责任)
  • 2. 债务重组:帮助困难企业恢复还款能力
  • 1)期限重组
  • 2)利率重组
  • 3)金额重组
  • 4)担保重组
  • 5)债转股
  • 3. 担保代偿:依托担保机制实现受偿
  • 1)向连带责任保证人追偿
  • 2)向一般保证人追偿
  • 3)处置抵质押物
  • 4. 清收谈判技巧
  • 1)谈判前的充分准备
  • 2)谈判时要避免谈判破裂
  • 3)只与有权决定的人谈判
  • 4)尽量在本行办公室内谈判
  • 5)放长线钓大鱼
  • 6)采取主动,但避免让对方了解本行的立场
  • 7)必要时转移话题
  • 8)尽量以肯定的语气与对方谈话
  • 9)尽量成为一个好的倾听者
  • 10)尽量为对手着想
  • 11)临时休会
  • 12)留有余地
  • 13)私下接触
  • 14)声东击西
  • 15)设定最后期限
  • 二、司法清收:强制清收的终极保障手段
  • 1. 诉讼/仲裁:明确债权的合法性与责任
  • 1)准备完整的诉讼材料
  • 2)申请财产保全,在起诉/仲裁前或过程中,向法院申请对借款人及担保人的房产、车辆、银行账户、股权等财产进行查封、冻结、扣押
  • 3)庭审应对,由专业律师代理庭审,争取法院/仲裁机构支持
  • 2. 强制执行:强制处置资产实现受偿
  • 1)配合法院调查资产,提供已掌握的资产线索
  • 2)处置被查封/冻结的资产
  • 3)追究拒不执行责任,情节严重的,追究刑事责任,通过信用惩戒和法律震慑迫使其履行还款义务
  • 3. 特殊司法程序:针对企业类不良的专项手段
  • 1)破产清算
  • 2)破产重整
  • 3)强制清算
  • 三、创新清收手段:补充传统方式的不足
  • 1. 批量转让:快速处置小额分散不良
  • 1)对小额、分散、单个清收成本高的不良贷款,通过批量转让的方式出售
  • 2)批量转让不良资产需遵循《金融企业不良资产批量转让管理办法》等监管规定
  • 2. 资产证券化:盘活不良资产流动性
  • 1)对具备稳定未来现金流的不良贷款,通过资产证券化(ABS)方式盘活
  • 2)进行资产证券化需重点做好资产池筛选(选择现金流稳定、可预测的资产)、风险隔离、信用增级等工作
  • 3. 第三方合作:借助专业力量提升效率
  • 1)委托律师事务所
  • 2)与资产管理公司合作
  • 3)委托专业清收机构
  • 4. 信用惩戒:依托信用体系施压
  • 1)将借款人的逾期信息如实上报至征信系统
  • 2)联合地方政府部门,将恶意逃废债的借款人列入地方失信联合惩戒名单
  • 3)通过媒体曝光(如法院公告、金融机构官网公示)失信借款人信息,形成社会舆论压力
  • 一、贷前调查精细化:筑牢风险第一道防线
  • 1. 对企业类借款人
  • ——深入调查其经营状况、行业地位、竞争优势、负债结构、实际控制人信用记录等,通过交叉验证确保信息真实
  • 2. 对个人类借款人
  • ——核查其收入来源、负债情况、信用记录、还款能力等,避免过度授信
  • 3. 引入第三方数据机构
  • ——补充调查借款人的隐性负债、涉诉信息、负面舆情等,提升风险识别精度
  • 1)贷前环节(准入与定价)
  • 必查:央行征信+百行/朴道征信(基础负债)
  • 辅查:同盾/百融多头借贷指数(隐性负债)、司法大数据(涉诉)、企查查(关联风险)
  • 2)贷中/后环节(预警)
  • a监控舆情系统(负面新闻)
  • b运营商数据(失联预警、陷入债务纠纷)
  • c支付流水(资金异常)
  • 3)合规性提示
  • ——在使用上述第三方数据时,必须严格遵守《个人信息保护法》,获得借款人的明确授权,并确保数据来源的合法性和合规性(优先选择持牌征信机构和合规的数据服务商)
  • 二、贷中审批严格化:强化风险把控能力
  • 1. 建立分层级的信贷审批机制
  • 2. 审批专业化
  • 重点关注:借款用途的合规性、担保方式的有效性
  • 3. 严格高风险业务的准入关
  • ——对高风险行业、高风险客户实行“一票否决”或附加更严格的担保条件
  • 三、贷后管理常态化:及时预警风险隐患
  • 1. 对企业类借款人
  • ——定期走访经营场所,跟踪其经营状况、现金流变化、行业动态
  • 2. 对个人类借款人
  • ——定期核查其还款情况,对逾期初期的客户及时沟通,了解逾期原因并制定应对方案
  • 3. 建立“常态化监测+及时干预”的贷后管理机制
  • 四、清收复盘制度化:反向优化信贷流程
  • 1. 建立不良贷款清收复盘机制
  • 全流程进行复盘:“放贷-逾期-清收”
  • 1)分析不良形成的核心原因
  • 2)形成复盘报告并报送信贷管理部门
  • 2. 整改和优化
  • 1)优化贷前调查模板
  • 2)完善审批标准
  • 3)强化贷后监测指标
  • 课堂总结与回顾
  • 课后作业:学员可根据岗位需求,选择一个不良资产清收化解实务进行模拟演练,个人独立完成或小组合作完成,作业需结合所在银行的实际经营情况,并突出自身岗位的实操性

预约孙进老师讲授《攻坚克难:银行不良资产清收化解实务》

专业团队为您对接讲师档期与报价

孙进老师其他主讲课程

同一套实战方法论

全民理财:商业银行理财经理实战能力进阶
当前,我国财富管理业正处于加速变革时期。以房地产为核心的家庭资产配置结构逐步解构,大额资金亟须新的投资方向。同时,近年来
查看课程大纲 →
商业银行合规风险管理:全方位合规管理体系与实战应用
近年来,金融监管环境日趋复杂严峻,金融监管总局、人民银行等监管机构不断出台新规,对商业银行的合规管理提出了更高要求。据统
查看课程大纲 →
宏观经济趋势:解析年度信贷政策
2026年国内商业银行信贷业务面临的内外部经济环境复杂多变。从外部看,全球经济“碎片化”以及主要央行政策分化增加了外部不
查看课程大纲 →
标本兼治:银行反洗钱和反电诈策略
当下社会金融活动和信息技术高度融合,电信诈骗案件层出不穷,违法所得往往需要通过一系列资金流转才能“变现、洗白、落地”。反
查看课程大纲 →
突破自我:银行对公信贷营销实战能力进阶
商业银行信贷工作的重点是做好“五篇大文章”,主要是科技金融、绿色金融、普惠金融、养老金融和数字金融等领域。这些领域都是当
查看课程大纲 →
突破自我:银行零售信贷营销实战能力进阶
银行零售信贷是银行面向个人、个体工商户、小微企业主提供的贷款服务,是银行提升综合收益的核心业务,也是普惠金融的重要抓手。
查看课程大纲 →
银行信贷资产安全的基石:授信业务全流程风险管控
当前银行授信管理已初步建立“调审批放管收”全流程框架,数字化转型加速推进,通过 AI 财务分析、大数据交叉验证、实时额度
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询